A casi siete meses de que Estados Unidos e Israel iniciaran sus ataques contra Irán, la economía mundial se encuentra con que el verdadero frente de la guerra está en los puntos críticos —o chokepoints— y en las refinerías.
Entrado el otoño, en el mercado sobra petróleo crudo pero escasea combustible porque los inventarios cruzaron el umbral operativo de 7.600 millones de barriles en junio pasado, según proyecciones del banco de inversión JPMorgan basadas en datos de la Agencia Internacional de Energía (AIE) y la firma Kpler. Además, las reservas mundiales cayeron otros 95 millones de barriles en agosto, con un acumulado de 507 millones desde febrero, según la AIE.
Puntos críticos, el real frente de batalla
El estrecho de Ormuz, por donde normalmente transita un 25% del crudo marítimo mundial y cerca de una quinta parte del gas natural licuado (GNL), fue efectivamente cerrado en marzo pasado y, desde entonces, opera con una fracción de su capacidad. Los registros de Kpler, publicados el martes 22 de septiembre, muestran que el número de buques de carga que transitaron por ese chokepoint el lunes se redujo a dos, frente a los diez del día anterior.
Estos datos excluyen a los buques que desactivaron sus transpondedores del Sistema de Identificación Automática (AIS) para evadir la vigilancia. Además, se ha reportado una caída cercana al 90% interanual, de las cuales 112 eran buques petroleros o gaseros.
En julio, la producción de Asia occidental se situó en 8,3 millones de barriles diarios (mb/d), por debajo de sus niveles prebélicos, un dato que dimensiona la mayor pérdida física de suministro de la historia del mercado energético.
El golpe de las últimas semanas fue la paralización del oleoducto Este-Oeste saudí (Petroline), atacado con drones lanzados desde Irak. Esta infraestructura, que permite evacuar unos cinco millones de barriles diarios hacia Yanbu y el mar Rojo, era la válvula de escape de Riad frente al bloqueo de Ormuz. El 18 de septiembre, Saudi Aramco notificó a varios operadores europeos —entre ellos la polaca Orlen— que no cumplirá los contratos de octubre.
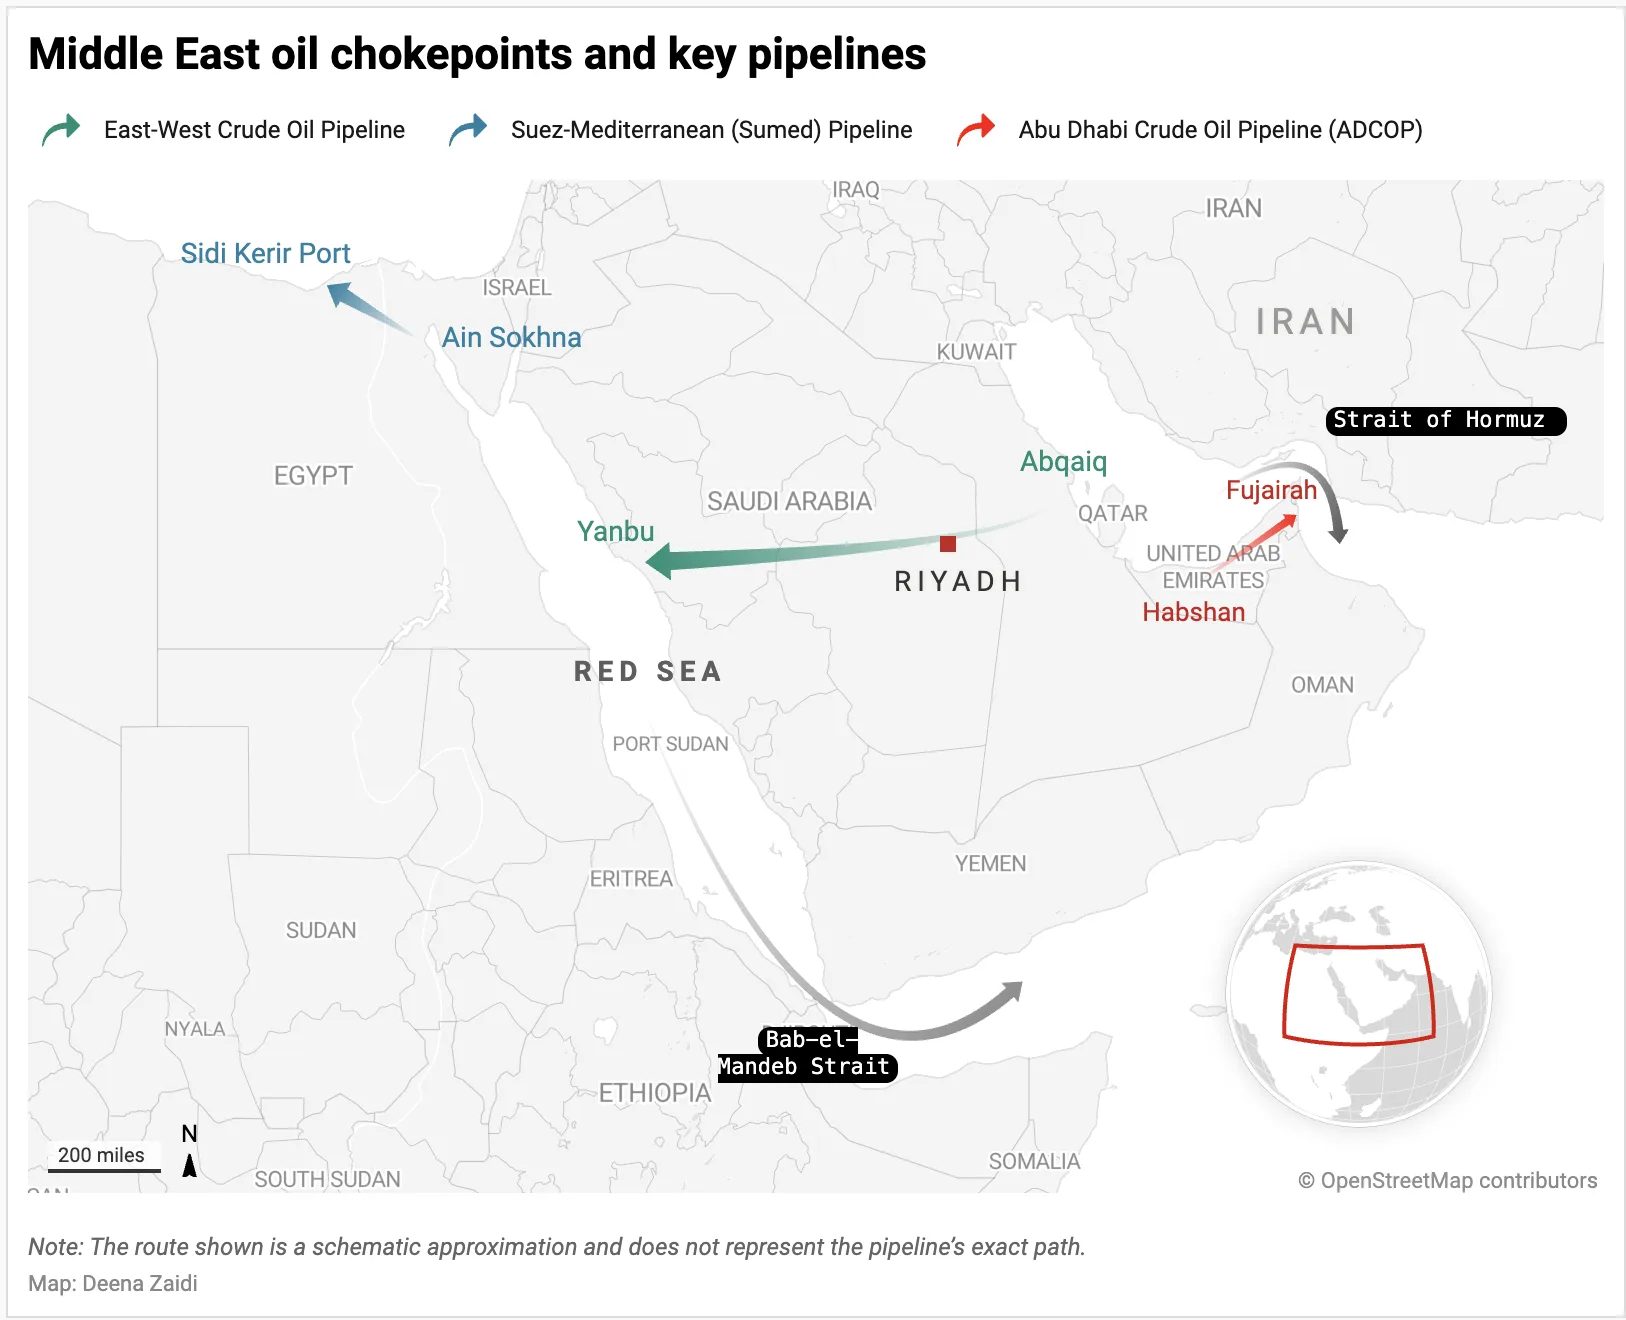
El cierre deja expuestos simultáneamente tres chokepoints: Ormuz (aproximadamente 15 mb/d afectados), el Este-Oeste (entre 4 y 5 mb/d) y Bab el-Mandeb, donde los hutíes amenazan hasta 9 mb/d que circularían por el mar Rojo. Arabia Saudí, Irak, Kuwait y Emiratos Árabes Unidos dependen de estas arterias sin alternativa viable.
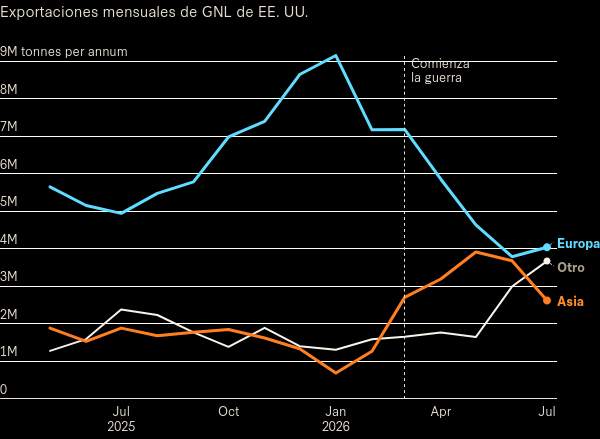
El efecto trasciende al petróleo porque el cierre de Ormuz y el ataque a la planta de Ras Laffan sacaron del mercado el GNL qatarí —cerca de 110.000 millones de metros cúbicos anuales— y un tercio del helio mundial, insumo crítico para los semiconductores de grado IA. Entretanto, Corea del Sur y Taiwán pasaron a abastecerse mayoritariamente de helio estadounidense, según el CSIS.
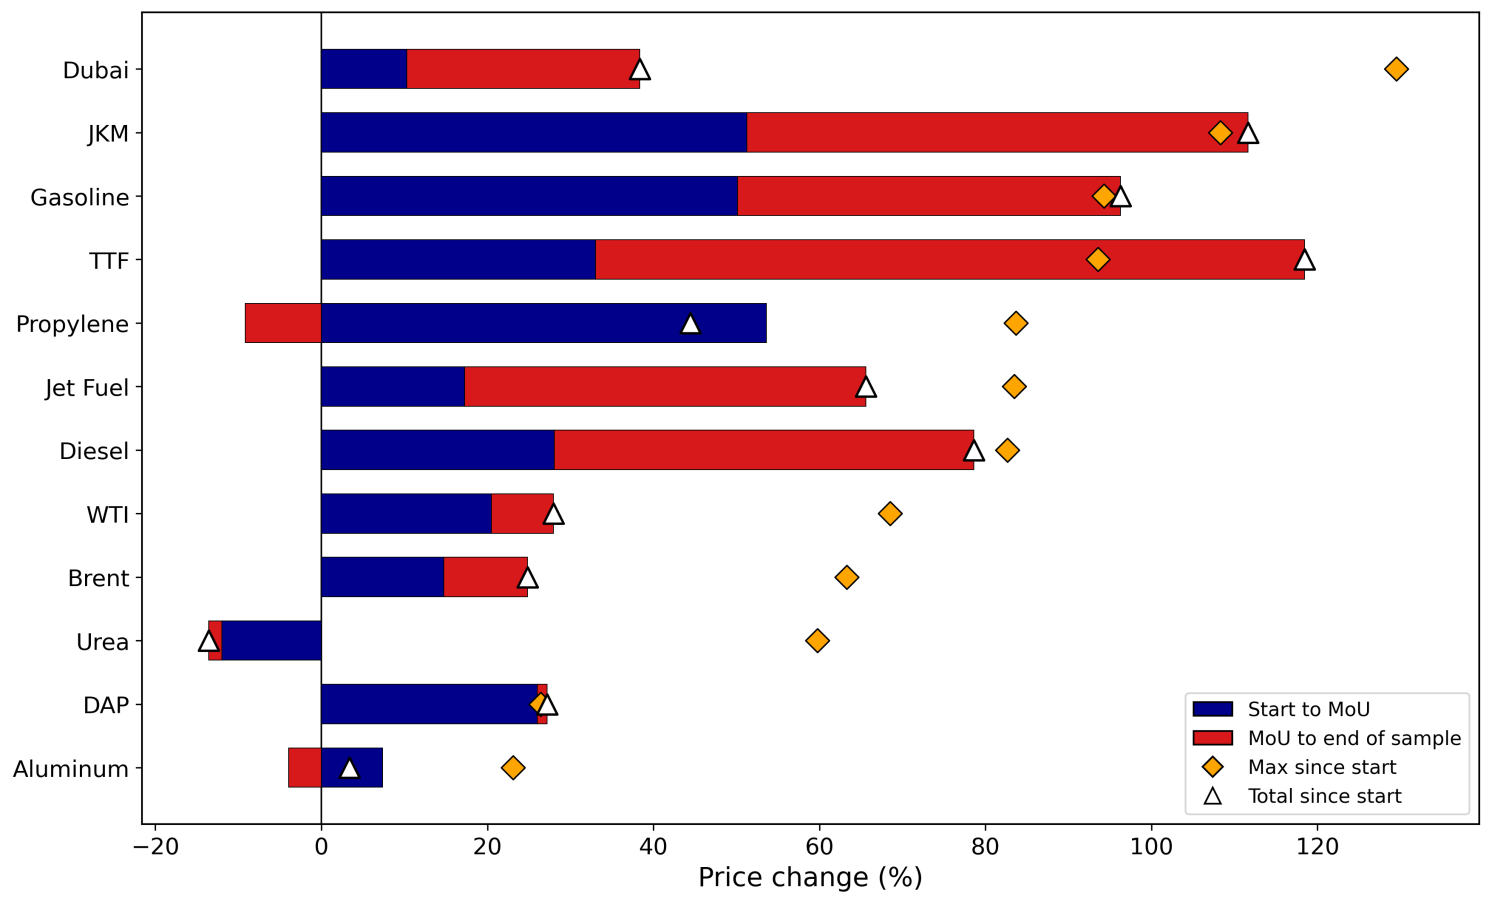
El shock también alcanzó fertilizantes y aluminio del golfo Pérsico. En Europa, los depósitos de gas llegan al inicio del invierno apenas al 67-68% de su capacidad, frente al 80% objetivo, con precios del TTF comparables a los de diciembre de 2022.
La crisis del diésel y su impacto en las cadenas de suministro
Más allá del crudo, en el epicentro de esta crisis está el diésel, su precio en Estados Unidos superó los 200 dólares por barril —un 94% más en seis meses— y el precio medio en surtidor alcanzó récord histórico (6,29 dólares por galón, un 68% más que el año anterior), pese a que el país produce 13,7 mb/d, su máximo. Los consumidores estadounidenses han desembolsado unos 107.000 millones de dólares adicionales en estaciones de servicio desde febrero, según el Laboratorio de Soluciones Climáticas de la Universidad de Brown.
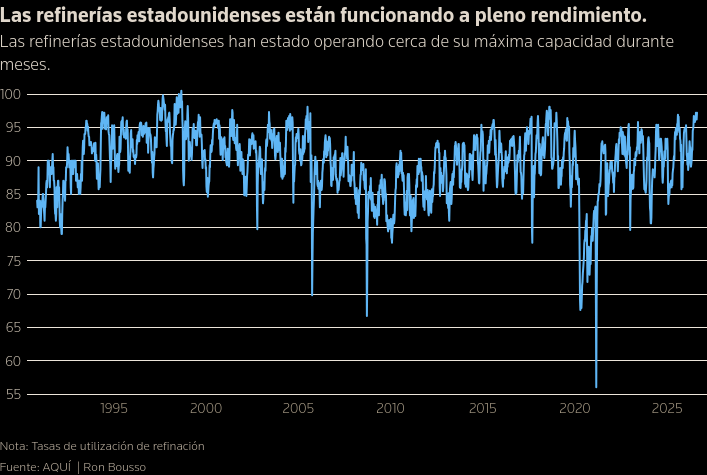
La paradoja reside en que las reservas de diésel están en su nivel más bajo para esta época desde 1982 (107,9 millones de barriles) mientras las refinerías operan al 97% de capacidad, según datos de la Administración de Información Energética de Estados Unidos (EIA, por sus siglas en inglés).
Patrick Pouyanne, CEO de TotalEnergies, dijo en agosto pasado en Stavanger (Noruega), que el crudo transita Ormuz "discretamente, por la noche, con apoyo", pagando primas de riesgo que en un buque de crudo muy grande (VLCC, por sus siglas en inglés) rondan los 20 millones de dólares el viaje, pero los productos refinados viajan en buques más pequeños que hacen inviable el coste.
El resultado es un mercado "muy extraño" donde el Brent “lucha” por sostenerse entre los 90 y 105 dólares mientras los combustibles baten récords. Su precio saltó de unos 70 dólares por barril en febrero a 145 dólares en abril, para luego retroceder hasta unos 90 dólares a finales de agosto bajo el doble efecto de la liberación de reservas estratégicas y la destrucción de demanda.
El impacto recae primero sobre los agricultores —en plena cosecha en el hemisferio norte— y sobre el transporte de mercancías, con riesgo de trasladarse a los alimentos y avivar la inflación, una presión estanflacionaria que los bancos centrales no pueden recortar.
En Francia, alrededor del 15% de las estaciones de servicio reportan dificultades de abastecimiento y pescadores mediterráneos han bloqueado depósitos petroleros, provocando un deja vu de los chalecos amarillos. El Gobierno de Macron anunció ayudas para agricultura, construcción y pesca, y estudia apoyos para los "grandes conductores".
Goldman Sachs advierte que la escasez es contagiosa dado que las refinerías desvían crudo del gasóleo hacia el diésel —que rinde casi 100 dólares de margen por barril, unos 30 más que la gasolina—, y la producción mundial de gasolina ya cayó un 2% interanual.
La crisis expone el riesgo político de algún país productor, pero más la fragilidad sistémica de la red de "conversión—entrega" del sistema global de combustibles fósiles, largamente ignorada.
Culpables, ganadores y perdedores: Crisis en refinerías e inventarios
El refinado se ha convertido en otro cuello de botella estructural del sistema, en lo que los especialistas describen como el paso del riesgo "aguas arriba" al riesgo del procesamiento. Esto ocurre porque la capacidad mundial de refino lleva más de una década prácticamente estática y muchas plantas datan de los años 60 y 70.
El procesamiento global de crudo se ubicó en 80,9 mb/d en julio, casi 5 mb/d menos interanual, tras la ofensiva contra grandes instalaciones refinadoras. La refinación rusa cayó a mínimos de 20 años, con una baja de 3,9 mb/d tras los ataques ucranianos al oeste de los Urales, y Moscú impuso una prohibición temporal de exportaciones de diésel —vigente hasta el 30 de septiembre— para garantizar el abastecimiento interno.
Según estimaciones de Energy Aspects, Kpler y Vortexa, entre marzo y agosto, Asia occidental perdió un promedio de unos 770.000 barriles diarios de suministro de diésel, más del doble de la pérdida rusa estimada en 350.000 barriles diarios. Aun así, en julio y agosto, con la prohibición rusa en vigor, los envíos rusos cayeron 615.000 barriles diarios interanuales, casi tantos como los perdidos desde el golfo Pérsico.
Las tensiones geopolíticas alimentan y se alimentan del shock. El pasado 21 de septiembre, Trump culpó del disparo en los precios a Rusia y Ucrania —"un gran número de sus refinerías de diésel han sido destruidas y están, al menos temporalmente, fuera de servicio"— y reveló que pidió a Zelenski "que no atacara las plantas de diésel ni las refinerías".
El portavoz del Kremlin, Dmitri Peskov, acogió el llamamiento "con satisfacción", pero su vicepresidente, JD Vance, contradijo la narrativa presidencial y responsabilizó a Irán: "los iraníes están aterrorizando el transporte marítimo internacional" y de ahí provienen los precios elevados.
Rachel Ziemba, del Centro para una Nueva Seguridad Estadounidense, ofreció un dato clave: "las carencias relacionadas con el conflicto iraní son el mayor impulsor de la escasez de diésel y productos, y del aumento de precios, aunque el daño a las refinerías rusas está exacerbando estas tendencias". Mientras que Eugene Lindell, de FGE NexantECA, responsabilizó a la guerra contra Irán por sobre los ataques ucranianos a refinerías rusas al subrayar que "en términos puramente volumétricos, Irán es mayor", pero "los precios se fijan en el margen", de modo que cada pérdida adicional convirtió "un mercado súper ajustado en uno históricamente ajustado".
No obstante, esta crisis de oferta tiene claros beneficiarios. Las refinerías ubicadas fuera de las zonas de conflicto, y con capacidad de procesamiento disponible, están capturando márgenes de refinación (crack spreads) récord, aunque enfrentan una prueba de estrés histórica y sus inventarios nacionales de destilados tocan mínimos operativos.
Valero reportó un beneficio por acción ajustado de 12,54 dólares en el segundo trimestre, un 450% más que el año anterior; Marathon informó un EBITDA ajustado de 8.500 millones de dólares; Shell reportó una tasa de utilización de refinería récord del 102%, y, junto a los altos precios, los márgenes de refinación contribuyeron a que Chevron obtuviera ganancias de 12.100 millones de dólares, frente a los 2,500 millones del segundo trimestre del año anterior.
El diferencial de craqueo 3-2-1 estadounidense subió en julio a un máximo histórico de 69,66 dólares por barril, y el diferencial de craqueo del diésel superó los 106 dólares a inicios de septiembre. La refinería Dangote en Nigeria opera "a pleno rendimiento, con 700.000 barriles diarios", maximizando diésel y queroseno de aviación para abastecer a Europa y sacar partido de la prima más alta en 15 años. Si la capacidad global de refinado se recorta alrededor de un 10%, entonces el poder de fijación de precios de la capacidad restante se concentra de forma extrema.
Pero Vitol, el mayor trader de petróleo del mundo, advirtió que el sistema funciona peligrosamente al límite; cada día hay menos gasolina y diésel pese al máximo uso de la capacidad disponible, y una avería en una refinería sobrecargada sería fatal, especialmente para Europa. El jeque Khaled Al-Sabah, de Kuwait Petroleum, fue más allá y dijo que "Si logramos mantener la situación hasta finales de este año, será todo un logro... se avecina un invierno muy duro en el noroeste de Europa. Esto es solo el principio".
Frente a esto, como parte perjudicada, Macron calificó la situación como emergencia de primer orden, convocó una cumbre extraordinaria del G7 para evaluar un nuevo desbloqueo masivo de reservas estratégicas y sostuvo gestiones con la Comisión Europea para acelerar el almacenamiento de gas, mientras exploraba con el primer ministro canadiense Mark Carney el potencial del GNL canadiense para Europa. Italia, por su parte, exige una "presencia militar y naval contundente" en el Mar Rojo para proteger la navegación mercante, distanciándose de la lentitud de Bruselas.
El modelo de reserva estratégica de petróleo, construido en los años 70, fue diseñado para una era "dominada por el crudo". La liberación de reservas de este año estabilizó los precios de los futuros del crudo, pero no pudo reconstruir una unidad de hidrocraqueo paralizada, resolver el problema del desajuste de especificaciones ni hacer que el combustible fluya por una ruta cerrada. La planificación de la seguridad energética debe tratar los productos refinados como una variable independiente, y no como un apéndice aguas abajo del crudo.
La política occidental, dividida entre contención militar y gestión de emergencia, llega al invierno con los depósitos vacíos, el sistema de refino al límite y los motores del comercio mundial al borde del racionamiento.
La crisis energética en proceso, es síntoma de una reconfiguración geoenergética forzada. La interdependencia entre los cuellos de botella logísticos en Asia occidental, la destrucción deliberada (por parte de la misma Europa) de la capacidad de refinado en Rusia y la ausencia de reservas estratégicas de productos terminados han creado un escenario en el que la seguridad energética de Occidente depende de la estabilidad de rutas marítimas en disputa y de la capacidad de refino de terceros países, lo que expone las profundas contradicciones de un modelo globalizado vulnerable a la fragmentación geopolítica.